La hausse de l’OAT 10 ans pèse davantage sur l’immobilier que les deux relèvements de taux de la BCE cette année. Le 22 octobre 2026, le taux d’emprunt de l’État français à 10 ans a touché 5,12 %, son plus haut niveau depuis 2002. Entre fin juin et ce pic, il a pris environ 1,5 point, quand le taux de dépôt de la BCE n’en gagnait que 0,25.
Ce mouvement touche toutes les classes d’actifs, du crédit à l’habitat aux bureaux. Le coût de la dette, la valeur des actifs et la liquidité du marché s’en trouvent déjà affectés. Cet article détaille les canaux de transmission, chiffre les effets pour les emprunteurs particuliers et professionnels, et liste les échéances à surveiller.
| À retenir – L’OAT 10 ans a atteint 5,12 % le 22 octobre 2026, contre 3,61 % fin juin. – Les crédits immobiliers à taux fixe suivent les taux longs, pas les taux directeurs de la BCE. – Un bureau prime parisien rapporte désormais moins que l’OAT : la prime de risque est d’environ −72 points de base. – Chaque hausse de 0,25 point du taux de crédit retire environ 2,6 % de capacité d’emprunt. |
Pourquoi l’OAT pèse plus que la BCE sur le financement immobilier
Trois semaines de tension sur la dette française
Le 22 octobre, le rendement de l’OAT 10 ans a atteint 5,12 %, au plus haut depuis juillet 2002. L’écart avec le Bund allemand a dépassé 171 points de base, un niveau inédit depuis 2011 (Boursier.com, 22/10/2026). Ce mouvement est lié aux inquiétudes sur le poids de la dette, à la difficulté de faire adopter le budget 2027 et aux violences du week-end précédent.
En cinq séances, l’OAT était passée de 4,77 % à 5,01 %, et le spread s’était approché de 180 points de base. Le 23 octobre au soir, Moody’s a maintenu la note de la France à Aa3 avec perspective négative. La plupart des analystes anticipaient pourtant un abaissement à A1. Le taux à 10 ans est ensuite repassé sous 5 %, et le spread est revenu vers 156 points de base.
Une BCE qui resserre, mais d’un quart de point seulement
Côté BCE, le resserrement est réel, mais d’une autre ampleur. Le taux de dépôt a été relevé à 2,25 % en juin, puis à 2,50 % à compter du 16 septembre. Pour la réunion des 28 et 29 octobre, les marchés estimaient à moins de 3 % la probabilité d’une nouvelle hausse. Ils regardent plutôt la réunion de décembre.
Deux canaux de transmission, deux ampleurs
La BCE et l’OAT ne pèsent pas sur les mêmes financements. Les taux directeurs se transmettent d’abord à l’Euribor, donc aux crédits à taux variable et à court terme. Les taux d’État, eux, servent de référence aux financements longs à taux fixe, dont le crédit immobilier.
| Canal | Référence de marché | Financements les plus exposés | Évolution récente |
| Politique monétaire | Euribor 3 mois | Marchands de biens, opérations value-add, prêts relais, crédits court terme à taux variable | 2,66 % au 26/10/2026, +0,6 point depuis janvier |
| Prime de risque souveraine | OAT 10 ans et taux longs | Investisseurs core, utilisateurs, crédit habitat à taux fixe | 3,61 % fin juin, 5,12 % au pic du 22/10/2026 |
L’économiste Carsten Brzeski (ING) chiffre l’effet. Selon lui, la seule hausse des taux d’État depuis septembre équivaut à environ 25 points de base de resserrement monétaire en Allemagne, et à près de 50 en France (Les Echos, 27/10/2026). Autrement dit, pour un emprunteur français à taux fixe, le marché a déjà fait le travail d’une hausse que la BCE n’a pas décidée.
Immobilier d’entreprise : une prime de risque passée sous zéro
Un bureau prime parisien rapporte moins que l’OAT
Au pic du 22 octobre, l’OAT rapportait davantage qu’un bureau prime du quartier central des affaires (QCA) parisien. Selon BNP Paribas Real Estate et ImmoStat, le taux prime QCA s’établissait à 4,40 % au 2e trimestre 2026. JLL le situe entre 4,25 % et 4,50 % à fin septembre, après une hausse de 25 points de base sur toutes les classes d’actifs au 3e trimestre (JLL, 06/10/2026).
Le calcul est simple : 4,40 % − 5,12 % = −72 points de base. Avec la fourchette JLL, l’écart va de −62 à −87 points de base. Il compare toutefois un taux prime de fin de trimestre à un taux d’État du 22 octobre. Les deux seront donc à recaler à date identique lors des publications du 4e trimestre. Fin 2019, la même prime de risque atteignait environ +268 points de base (2,80 % contre 0,12 %).
Un précédent : la décompression de 2023
L’épisode n’est pas sans précédent. Fin 2022, l’écart était déjà légèrement négatif (3,00 % contre 3,10 %). Le taux prime QCA était ensuite remonté à 4,25 % fin 2023, soit 125 points de base de décompression en un an (séries BNP Paribas RE / ImmoStat et AFT).
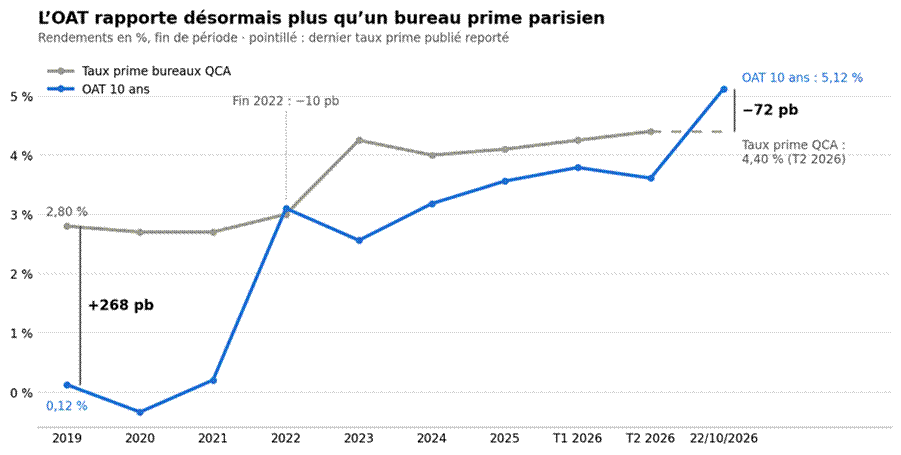
Sources : BNP Paribas RE / ImmoStat (taux prime fin de période, jusqu’au T2 2026), AFT TEC 10 (OAT fin de période), Boursier.com (OAT au 22/10/2026) ; séries compilées par Carte Financement.
Un marché qui commence à se réajuster
Le marché commence à intégrer ce choc. JLL décrit un repricing quasi généralisé des transactions en cours. Près de la moitié des volumes mis en vente ont été retirés faute d’accord sur les prix. Le nombre de transactions recule de 16 % sur neuf mois, et moins de dix opérations de plus de 100 M€ ont fait la moitié des volumes du 3e trimestre (JLL, 06/10/2026).
Les volumes, eux, tiennent en apparence. Selon ImmoStat, 3,4 Md€ ont été investis au 3e trimestre et 10,3 Md€ sur neuf mois, contre 8,8 Md€ un an plus tôt (Cushman & Wakefield, 06/10/2026). Toutefois, une seule opération pèse lourd dans ce total : l’acquisition de Capital 8 par Pontegadea pour près de 875 M€.
En juin, le Haut Conseil de stabilité financière jugeait l’exposition du système financier à l’immobilier commercial saine et maîtrisée, sans besoin de mesure macroprudentielle (HCSF, 09/06/2026). Ce diagnostic précède cependant la hausse de plus d’un point de l’OAT.
Crédit immobilier : un choc encore absent des statistiques
Des barèmes qui ont moins monté que les taux de marché
Les chiffres officiels ne reflètent pas encore la flambée d’octobre. En août, le taux moyen des nouveaux crédits à l’habitat atteignait 3,32 %, en hausse de 24 points de base depuis janvier, pour une production de 12,2 Md€ (Banque de France, Stat Info août 2026). Or 99,5 % de ces crédits sont à taux fixe : ils sont donc directement exposés à la hausse des taux longs. Les données de septembre et d’octobre ne sont pas encore publiées.
Un décalage est apparu entre les deux références. Fin 2019, le taux moyen des crédits à l’habitat dépassait l’OAT d’environ 100 points de base (1,14 % contre 0,12 %). Il lui est inférieur depuis le début de 2025, et l’écart dépasse aujourd’hui 150 points de base (séries Banque de France et AFT).
Les banques ne se refinancent pas au taux de l’OAT : cet écart ne mesure donc pas leur marge. En revanche, il montre que les barèmes ont beaucoup moins monté que les taux de marché. Depuis janvier, ils ont pris 24 points de base, contre 156 pour l’OAT entre fin 2025 et le pic du 22 octobre.
Ce que cela change pour la capacité d’emprunt
L’enjeu pour les emprunteurs se chiffre simplement. Pour une mensualité de 1 000 € sur 25 ans, la capacité d’emprunt évolue ainsi :
| Taux du crédit (hors assurance) | Capacité d’emprunt | Écart |
| 3,08 % (moyenne de décembre 2025) | 209 000 € | Référence |
| 3,32 % (moyenne d’août 2026) | 203 700 € | −2,6 % |
| 3,57 % (hypothèse : +0,25 point) | 198 300 € | −5,1 % |
Calcul Carte Financement, hors assurance et frais.
Chaque hausse supplémentaire de 0,25 point retire ainsi environ 2,6 % de capacité d’emprunt. C’est pourquoi un dossier monté sur les barèmes de l’été doit être recalculé avant toute offre de prix.
Emprunteurs professionnels : coût de la dette et ratios bancaires
Le coût de la dette senior avait déjà nettement monté avant la poussée d’octobre. Les niveaux ci-dessous ont été relevés par Carte Financement. Ils sont indicatifs et varient selon le dossier.
| Financement | Conditions observées en octobre 2026 | Rappel 2021 |
| Dette senior long terme, 15 ans, utilisateur | 4,5 à 5 % | — |
| Dette senior long terme, 15 ans, investisseur | 5,0 à 5,5 % | — |
| Crédit-bail immobilier, 15 ans | 5,5 à 6 % | — |
| Court terme, core (Euribor 3M + 2,00 %) | 4,7 % | 1,00 % |
| Court terme, core+ (Euribor 3M + 2,50 %) | 5,2 % | 1,80 % |
| Court terme, value-add (Euribor 3M + 3,00 %) | 5,7 % | 2,50 % |
| Unitranche, 2 à 3 ans | 8 à 10 % | — |
| Mezzanine, 2 à 3 ans | Au-delà de 12 % | — |
Source : relevés Carte Financement, Euribor 3M à 2,66 % au 26/10/2026 (EMMI).
Un refinancement deux à quatre fois plus cher qu’en 2021
Une opération core financée à 1,00 % en 2021 se refinance aujourd’hui autour de 4,7 %. Une opération value-add passe, elle, de 2,50 % à 5,7 %. L’écart doit être couvert par le loyer, par un apport complémentaire ou par une dette plus chère.
Une valeur et des ratios bancaires qui se dégradent ensemble
Prenons un immeuble loué 1 M€ par an. Il vaut 22,7 M€ à 4,40 % de rendement, mais 20 M€ à 5 %, soit près de −12 %. Une dette de 60 % de la valeur initiale (13,6 M€) représente alors 68 % de la nouvelle valeur. Si son taux passe de 4,4 % à 5,0 %, la couverture des intérêts par le loyer descend de 1,67 à 1,47 fois (calcul Carte Financement, hypothèses simplifiées).
Taux variable ou taux fixe : un choix à part entière
Le taux variable et le taux fixe ne réagissent pas au même signal. Les opérations courtes indexées sur l’Euribor dépendent d’abord de la BCE. Les financements longs à taux fixe dépendent, eux, de l’OAT et de la courbe des taux longs. La structure de taux devient donc une décision à part entière du montage.
Un point d’entrée pour les investisseurs dotés de fonds propres
Cette correction a sa contrepartie. Pour les investisseurs qui acceptent d’acheter sur un marché bas et volatil, les prix d’entrée se sont nettement ajustés. Sur certaines transactions parisiennes récentes, en résidentiel en bloc comme en bureaux, Carte Financement observe des négociations entre 6 000 et 8 000 €/m², parfois autour de 5 000 €/m².
À titre de repère, un appartement ancien se vendait en moyenne 9 560 €/m² à Paris au 2e trimestre 2026 (Notaires du Grand Paris). La comparaison reste indicative, car un immeuble acquis en bloc se négocie structurellement sous les prix de revente à l’unité.
Dans ce contexte, les opérateurs dotés de fonds propres sont les mieux placés. Moins dépendants d’une dette plus chère et plus sélective, ils peuvent se positionner rapidement et négocier des prix ajustés. Près de la moitié des volumes mis en vente ont d’ailleurs été retirés faute d’accord sur les prix (JLL, 06/10/2026).
Calendrier à surveiller d’ici fin 2026
La trajectoire des taux d’ici la fin de l’année dépendra de quatre rendez-vous.
| Date | Événement | Enjeu pour le financement immobilier |
| 29 octobre 2026 | Décision de politique monétaire de la BCE | Euribor et crédits court terme ; discours sur la dette française |
| 27 novembre 2026 | Revue de la note de la France par S&P | Prime de risque souveraine, donc taux longs |
| 17 décembre 2026 | Décision de politique monétaire de la BCE | Hausse anticipée par une partie du marché |
| D’ici fin 2026 | Adoption du budget 2027 | Facteur cité par les marchés dans la hausse du spread OAT-Bund |
Pour un projet en cours, l’enjeu est de recalculer le plan de financement avec les conditions actuelles, puis de tester une hausse supplémentaire. Les conseillers Carte Financement peuvent établir une étude personnalisée, qu’il s’agisse d’un crédit à l’habitat, d’une acquisition professionnelle ou d’un refinancement.