Depuis le 21 novembre 2024, un bureau loué comme logement au cours des trente dernières années, même quelques mois, peut être juridiquement réputé à usage d’habitation. C’est l’effet du volet de la loi Le Meur sur le changement d’usage : le propriétaire perd le droit d’exploiter son local en bureau, et avec lui le titre de commercialité qui portait une partie de sa valeur.
Ce n’était pas l’objectif du texte, qui visait les meublés de tourisme. La conséquence découle d’un changement de méthode de preuve, passé largement inaperçu hors des cabinets spécialisés. Depuis le début de l’année, les agents et les conseils avec lesquels nous travaillons rapportent des ventes de bureaux qui échouent pour ce motif, découvert tardivement en cours d’audit.
Cet article décrit le mécanisme, délimite les cas où le risque est réel, chiffre le préjudice et liste les vérifications à mener avant de signer.
| À retenir – Un usage d’habitation, même bref, survenu dans les 30 dernières années suffit à requalifier un bureau. – La perte de commercialité est, en pratique, définitive : la régularisation peut coûter plus de 40 % de la valeur de l’actif. – Le risque vise les immeubles antérieurs à 1970, situés dans une commune ayant délibéré, comme Paris. – Une due diligence sur trente ans est désormais nécessaire avant toute acquisition ou tout financement. |
Ce que la loi Le Meur a changé dans la preuve de l’usage
Une fenêtre glissante de 30 ans
L’article 5 de la loi n° 2024-1039 du 19 novembre 2024 a réécrit l’article L. 631-7 du code de la construction et de l’habitation (CCH). Avant la réforme, l’usage d’un local était figé à une date unique : le 1er janvier 1970.
Désormais, un local est réputé à usage d’habitation dans deux cas. Soit il était affecté à cet usage entre le 1er janvier 1970 et le 31 décembre 1976. Soit il l’a été à un moment quelconque au cours des trente années précédant la demande d’autorisation ou la contestation de l’usage.
Cette seconde période forme une fenêtre glissante de trente ans. Ainsi, un épisode résidentiel de 1998 sortira du champ en 2028, mais un épisode de 2016 y restera jusqu’en 2046. L’usage se prouve par tout moyen, et la charge de la preuve pèse sur celui qui invoque un usage illicite.
Permis de construire et sanctions : deux durcissements
Deux autres modifications comptent autant pour l’immobilier d’entreprise. D’abord, une autorisation d’urbanisme qui change la destination d’un logement ne prouve plus, seule, le changement d’usage. Elle doit être accompagnée d’une autorisation de changement d’usage : le permis de construire ne purge donc plus rien à lui seul.
Ensuite, l’amende civile de l’article L. 651-2 du CCH passe de 50 000 à 100 000 € par local. S’y ajoutent une astreinte pouvant atteindre 1 000 € par jour et par m², ainsi qu’une remise à l’usage d’habitation.
Comment un bureau redevient logement sans aucune infraction
Le point contre-intuitif est là : l’épisode résidentiel n’était pas illicite. Transformer un local « autre usage » en habitation n’a jamais nécessité d’autorisation, parce que seule l’opération inverse est contrôlée. Un propriétaire qui loue son bureau en logement pendant six mois ne commet donc aucune infraction au titre du L. 631-7. Il crée simplement un usage de fait d’habitation.
Sous l’ancien droit, cet usage de fait était sans portée, car seule comptait la situation au 1er janvier 1970. Depuis la loi Le Meur, il tombe dans la fenêtre glissante et devient opposable. L’infraction, s’il y en a une, c’est l’exploitation en bureau aujourd’hui.
La FAQ publiée en juin 2025 par la DHUP (Direction de l’habitat, de l’urbanisme et des paysages) verrouille ce raisonnement sur trois points :
- l’usage de fait d’habitation prévaut sur l’usage de droit, alors que l’usage de fait autre que d’habitation ne prévaut pas sur un usage d’habitation de droit ;
- un usage d’habitation même ponctuel suffit, sans exigence de durée ni de continuité ;
- une transformation en logement sans l’autorisation d’urbanisme requise constitue une infraction au code de l’urbanisme, mais le changement d’usage, lui, reste licite.
La qualification repose toutefois sur un faisceau d’indices. La DHUP pose d’ailleurs une limite utile : un bureau équipé de toilettes et d’un canapé-lit n’est pas à usage d’habitation, même si son occupant y dort parfois. Ce qui compte, c’est une affectation réelle à l’habitation, documentée par un bail, des quittances ou une taxe d’habitation.
Une règle non rétroactive, mais applicable aux exploitations en cours
Par un avis du 10 avril 2025 (n° 25-70.002), la Cour de cassation a jugé que les nouveaux critères constituent une règle de fond plus sévère. Ils ne sont donc pas rétroactifs, et cet avis protège les faits antérieurs au 21 novembre 2024.
En revanche, il ne protège pas une exploitation en bureau qui se poursuit après cette date. La DHUP considère en effet le changement d’usage comme une infraction répétée : chaque contrat forme une nouvelle infraction. Une ordonnance de référé du tribunal judiciaire de Paris du 11 mars 2026 (n° 25/57400) va dans le même sens. Elle applique les dispositions nouvelles à la poursuite d’un usage illicite après leur entrée en vigueur.
Pourquoi la perte de commercialité est irréversible
Revenir à un usage de bureau après l’épisode résidentiel ne restaure rien. Selon la DHUP, la présomption d’usage d’habitation ne peut être écartée que par une autorisation de changement d’usage postérieure. Or cette autorisation n’est accordée que contre compensation.
Le marché parisien des titres de commercialité
À Paris, compenser signifie acheter des titres de commercialité. Le propriétaire qui transforme un local « autre usage » en logement crée un titre cessible. À l’inverse, celui qui veut transformer un logement en bureau doit en acquérir. Ce marché fonctionne de gré à gré, sans cotation ni grille officielle, et ses ratios dépendent du secteur de compensation :
| Secteur de compensation | Compensation exigée | Prix d’achat (€ HT/m² transformé) | Prix de vente (€ HT/m² cédé) |
| Hyper renforcé (SCHR) : 1er à 9e, l’essentiel du 16e, une partie du 17e | 2 m² pour 1 m², dont au moins 50 % de la surface transformée compensée dans l’arrondissement | 2 500 à 6 000 | 1 250 à 3 000 |
| Renforcé (SCR) | 2 m² pour 1 m² | 1 200 à 1 500 | 600 à 750 |
| Simple | 1 m² pour 1 m², uniquement dans l’arrondissement de transformation | 650 à 2 000 | 650 à 2 000 |
Source : Wise Dôme Conseil, estimations au T4 2025.
Les deux colonnes de prix n’ont pas la même assiette. Le prix d’achat est exprimé par m² de logement transformé : c’est ce que paie l’acquéreur, quel que soit le cédant. Le prix de vente est exprimé par m² de commercialité cédée par un vendeur privé.
En secteur renforcé, un cédant privé apporte 2 m² pour 1 m² transformé, d’où le rapport de un à deux entre les colonnes. Un bailleur social n’apporte qu’un m² pour un m², mais le coût total pour l’acquéreur reste identique. En secteur simple, les deux cotations se confondent.
Le 8e arrondissement est le plus cher de Paris : à partir de 6 000 € HT/m² transformé à l’achat et de 3 000 € HT/m² à la vente. Ces cotations sont des planchers, car les transactions se négocient au-dessus.
Un coût de régularisation souvent prohibitif
La conséquence est arithmétique. Dans le 8e, rétablir l’usage de bureau sur 300 m² coûte au moins 1,8 M€ (300 m² × 6 000 € HT). Cela revient à acheter 600 m² de commercialité à 3 000 € HT/m² auprès d’un cédant privé. Sur la plupart des actifs concernés, l’opération n’a aucun sens économique. C’est pourquoi la perte est, en pratique, définitive.
Profils exposés et chiffrage du préjudice
Le marchand de biens et le promoteur
C’est le profil le plus touché. Son modèle repose sur deux ventes : l’appartement rénové et le titre de commercialité. Or il achète au prix du bureau, qui incorpore la commercialité. Si le local est réputé à usage d’habitation, il n’a aucun titre à céder. La partie la plus rentable de l’opération disparaît, et le surcoût payé à l’achat n’est pas récupérable.
L’investisseur bailleur
Le bail en cours reste valable s’il a été signé avant le 21 novembre 2024. Cependant, la DHUP retient qu’il ne pourra être ni renouvelé, ni reconduit, même tacitement. Pour un bail 3/6/9, l’échéance est donc connue. Un actif dont le bail ne peut plus être renouvelé ne se valorise pas comme un actif loué, et ne se finance pas de la même façon.
L’utilisateur propriétaire de ses murs
C’est le cas le plus brutal : il ne peut plus occuper ses propres locaux. Il n’a ni titre à revendre, ni indemnité. Il subit un déménagement contraint et détient un actif devenu inexploitable au regard de son business plan. Les professions libérales et les PME qui détiennent leurs murs en SCI sont en première ligne.
Le vendeur
Il a déclaré l’usage dans l’acte. Or les conventions conclues en violation du L. 631-7 sont nulles de plein droit. Sa responsabilité peut donc être recherchée après la vente, y compris s’il ignorait l’épisode résidentiel de son prédécesseur.
Cas chiffré : un plateau de 300 m² dans le 8e arrondissement
Hypothèses : immeuble antérieur à 1970, 8e arrondissement, secteur hyper renforcé. Le loyer de marché est de 750 €/m²/an et le taux de capitalisation de 5,5 %. La commercialité est valorisée aux cotations Wise Dôme Conseil du T4 2025 : 6 000 € HT/m² transformé à l’achat, 3 000 € HT/m² cédé à la vente. Le prix de sortie en logement est de 12 500 €/m² après travaux.
Ces paramètres décrivent un actif de bonne qualité, mais non prime. Ils servent à illustrer le mécanisme : les taux de rendement se sont nettement décomprimés, et chaque dossier doit être recalé sur ses propres comparables.
| Poste | Usage « autre » intact | Usage d’habitation réputé |
| Revenu locatif bureau (750 €/m²/an) | 225 000 €/an | 0 à l’échéance du bail |
| Valeur en bureau loué (5,5 %) | 4 090 000 € | Sans objet |
| Titre de commercialité cessible (300 m² à 3 000 €) | 900 000 € | 0 € |
| Sortie en logement après travaux (12 500 €/m²) | 3 750 000 € | 3 750 000 € |
| Total brut du scénario transformation | 4 650 000 € | 3 750 000 € |
| Coût de rétablissement de l’usage de bureau (300 m² à 6 000 €) | Sans objet | 1 800 000 € |
Le calcul se lit dans les deux sens. Pour l’opérateur qui transforme, l’écart entre les deux colonnes atteint 900 000 €, soit 22 % de la valeur de l’actif. C’est exactement le poids du titre de commercialité. C’est aussi ce qui rend la transformation compétitive face au maintien en bureau : sans ce titre, l’opération se fait à perte par rapport au prix d’acquisition.
Pour celui qui veut conserver l’usage de bureau, la régularisation coûte 1,8 M€, soit 44 % de la valeur de l’actif. C’est ce chiffre, et non le risque d’amende, qui fait tomber les ventes.
Un mot sur l’écart de prix entre bureau et logement. Le marché tertiaire s’est dégradé : au T3 2026, JLL relevait un taux de vacance francilien de 11,8 %. Le loyer prime francilien est redescendu à 1 150 €/m²/an, et l’offre disponible a progressé de 36 % sur un an dans le quartier central des affaires (QCA).
L’écart entre bureau et logement s’est donc resserré, sans s’inverser. Selon les Notaires du Grand Paris, les appartements anciens parisiens se situaient autour de 9 600 €/m² début 2026, contre 11 500 à 12 500 €/m² dans le 8e. Le préjudice ne se mesure donc pas à l’écart de prix au m². Il se mesure au titre détruit et au revenu perdu.
Le périmètre du risque : deux limites et une zone grise
Première limite : la commune doit avoir délibéré
La loi Le Meur a supprimé l’application automatique du régime dans les communes de plus de 200 000 habitants et dans les Hauts-de-Seine, la Seine-Saint-Denis et le Val-de-Marne. Le changement d’usage n’est désormais soumis à autorisation que sur décision de l’organe délibérant : l’EPCI compétent en matière de PLU ou, à défaut, le conseil municipal.
Sont concernées les communes relevant de la taxe sur les logements vacants ou comptant plus de 20 % de résidences secondaires. Hors commune délibérante, il n’y a donc aucun risque. Gide relève toutefois une difficulté pratique : aucun registre national ne recense les communes ayant délibéré, ce qui rend l’audit incertain.
Seconde limite : le bâtiment doit être antérieur à 1970
C’est la limite décisive. Selon la DHUP, la période de trente ans ne concerne pas les locaux autres que d’habitation construits après 1970, ni ceux qui ont fait l’objet de travaux depuis. Pour ces locaux, l’usage prévu par le permis de construire prévaut. Un immeuble de bureaux récent est donc hors champ.
Le risque se concentre par conséquent sur le parc ancien. Il vise l’appartement haussmannien transformé en cabinet ou en agence, le pied d’immeuble, ou le plateau de quelques centaines de m² dans un immeuble de rapport. C’est précisément le segment sur lequel opèrent les investisseurs privés et les utilisateurs.
À noter : le périmètre géographique est indexé sur celui de la taxe sur les logements vacants. Or l’article 108 de la loi de finances pour 2026 remplace cette taxe par une taxe unique sur la vacance des locaux d’habitation à compter de 2027. Le champ du changement d’usage est donc susceptible d’évoluer.
Usage de droit contre usage de fait : une question non tranchée
Tout ne se joue pas sur l’usage de fait. Dans une étude en deux parties publiée au Defrénois (7 mai et 4 juin 2026), Cyril Grimaldi et Pierre Vignalou proposent un protocole notarial de détermination de l’usage. Ils distinguent l’usage de fait de l’usage de droit, issu d’une autorisation d’urbanisme, d’une compensation ou d’un changement d’usage. Selon eux, l’usage de droit serait insensible à toute occupation ultérieure contraire.
Si cette lecture prévaut, un bureau doté d’un usage de droit est protégé contre un épisode résidentiel postérieur. Elle s’oppose toutefois à la position de la DHUP. Le tableau de synthèse de la DHUP réserve en effet le cas d’un usage d’habitation de fait survenu après l’autorisation et tombant dans une période de référence.
La FAQ de la DHUP est une doctrine administrative, pas une norme : elle ne lie pas le juge. En attendant une jurisprudence de fond, deux dossiers comparables peuvent donc recevoir des traitements opposés. C’est aujourd’hui la principale zone d’incertitude du sujet, et elle justifie à elle seule une consultation avant de signer.
Due diligence et financement : ce qu’il faut vérifier avant de signer
Qualifier l’usage en quatre questions
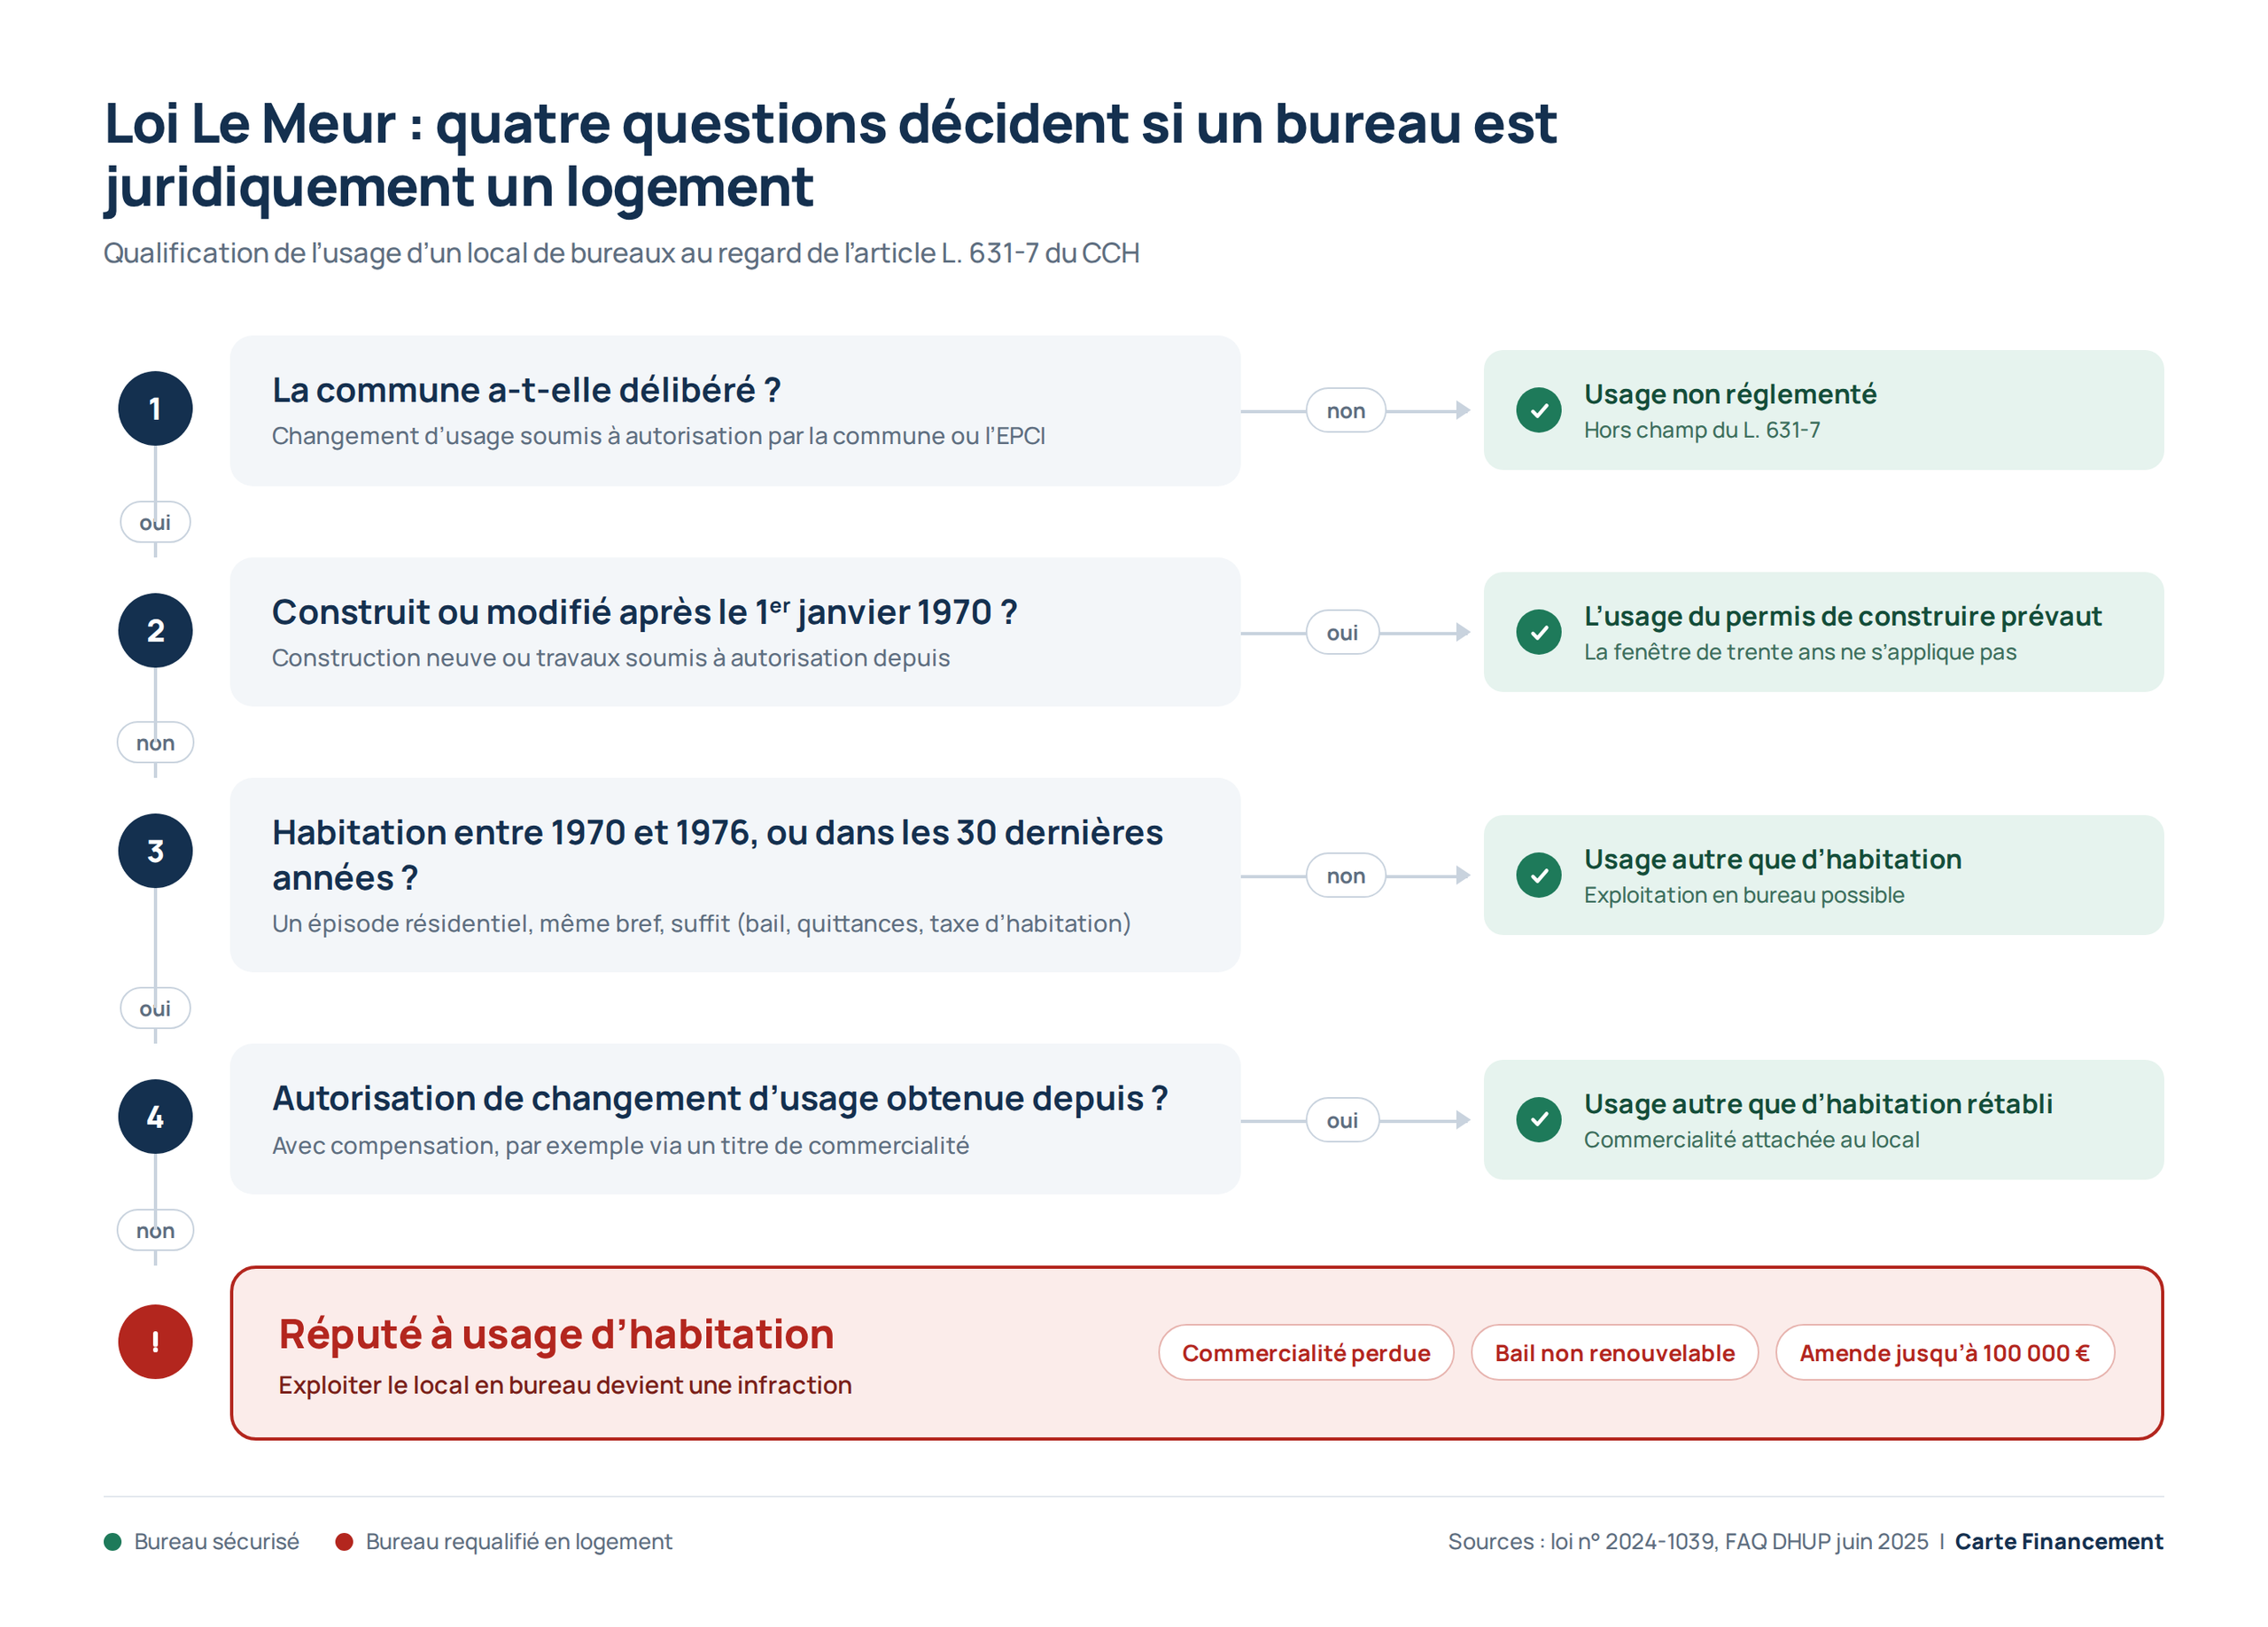
Arbre de qualification de l’usage après la loi Le Meur : quatre questions, cinq issues.
Une seule issue est défavorable. Elle concerne pourtant le cas le plus courant : le plateau ancien en commune délibérante, sans autorisation de changement d’usage au dossier.
Les pièces à réunir pour la due diligence usage
Une due diligence usage complète suppose de réunir les pièces suivantes :
- la délibération de la commune ou de l’EPCI instituant l’autorisation préalable de changement d’usage, et le règlement municipal applicable ;
- la date de construction de l’immeuble et l’historique des autorisations d’urbanisme, permis et déclarations préalables compris ;
- les baux et avenants des trente dernières années, y compris ceux du ou des précédents propriétaires ;
- les avis de taxe d’habitation et de taxe foncière sur la période, qui révèlent une affectation résidentielle même brève ;
- les diagnostics antérieurs, les annonces de location archivées et les déclarations en mairie ;
- toute autorisation de changement d’usage à caractère réel, avec la justification de la compensation et le titre de commercialité correspondant.
Comme la fenêtre glisse avec le temps, un audit réalisé en 2020 ne vaut plus. Il faut remonter trente ans à compter de la date d’interrogation.
L’impact sur le financement bancaire
Les banques ne traitent pas encore le risque d’usage comme tel. Pourtant, il affecte les trois paramètres d’un dossier de financement.
L’assiette de la garantie, d’abord. Une expertise qui retient une valeur de bureau loué sur un actif à l’usage contesté surévalue la garantie. L’écart peut dépasser 20 % de la valeur, et davantage si l’on intègre le coût théorique de régularisation.
Le revenu, ensuite. Un plan d’amortissement calé sur un bail 3/6/9 non renouvelable repose sur des flux qui s’arrêtent à l’échéance. Sur un financement à quinze ans, la question se pose donc dès le montage.
La documentation, enfin. Une déclaration d’usage standard dans l’acte ne couvre rien si personne n’a vérifié les trente dernières années. Pour les dossiers sur parc ancien en commune délibérante, il devient raisonnable de prévoir trois protections :
- une attestation d’usage étayée ;
- une condition suspensive d’obtention ou de confirmation de l’usage ;
- le cas échéant, la retenue d’une fraction du prix jusqu’à purge du risque.
Chez Carte Financement, nous intégrons désormais ce point à l’analyse des dossiers portant sur des bureaux ou des locaux d’activité du parc parisien ancien. Pour sécuriser l’acquisition ou le refinancement d’un local de ce type, nos conseillers peuvent examiner son historique d’usage et ses effets sur votre plan de financement avant la signature.
Sources
- Loi n° 2024-1039 du 19 novembre 2024 et article L. 631-7 du CCH, version en vigueur depuis le 21 février 2026 — legifrance.gouv.fr
- FAQ de la DHUP sur l’application dans le temps de la preuve de l’usage, ministère de la Transition écologique, juin 2025, 27 questions — ecologie.gouv.fr
- Gide, « La loi Le Meur sur le meublé de tourisme, une réforme en demi-teinte », Emmanuel Vital-Durand, décembre 2024 — gide.com
- Adden Avocats, analyse de la FAQ DHUP, juillet 2025 — adden-leblog.com
- Cheuvreux, avis de la Cour de cassation du 10 avril 2025 (n° 25-70.002) — cheuvreux.fr
- C. Grimaldi et P. Vignalou, « La détermination de l’usage d’un local : analyses et schéma après la loi Le Meur », Defrénois, parties 1 et 2, mai et juin 2026
- Wise Dôme Conseil, cartes des secteurs de compensation et prix de la commercialité à Paris, estimations au T4 2025 — commercialite.com
- JLL, marché locatif des bureaux Paris et Île-de-France, T3 2026 — jll.com